2026년 11월 9일 롯데쇼핑은 실적 개선에도 불구하고 주가가 급락하며 하락률 상위 종목에 올랐다.
이날 확인된 시세는 81,900원으로 전일 기준가 89,700원 대비 7,800원 하락한 8.70%의 하락률을 기록했다.
다만 해당 수치는 지연 시세로 최종 확정 종가 여부는 확인되지 않았다.
장중 최고가는 89,900원, 최저가는 79,300원으로 나타나 하루 변동폭이 상당히 컸다.
오전 9시 6분에는 83,700원, 오전 10시 49분에는 80,700원까지 밀리면서 장 초반 매도 압력이 강하게 나타났다.
롯데쇼핑의 이번 하락은 실적 자체의 악화보다는 향후 소비시장에 대한 기대치 조정과 유통업종의 기업가치 재평가가 영향을 미친 것으로 해석된다.
최근 국내 증시 변동성이 확대되면서 자산가격 상승에 따른 소비 확대 효과가 약화될 수 있다는 우려가 커졌다.
특히 백화점은 고가 상품과 패션 소비의 비중이 높아 자산시장 변화에 민감하게 반응할 가능성이 있다.
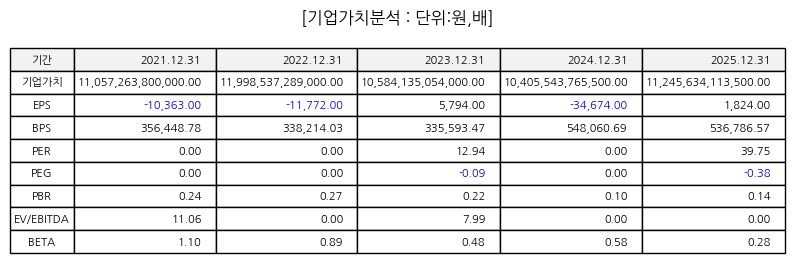
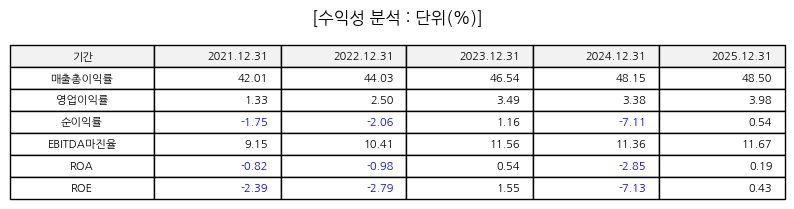
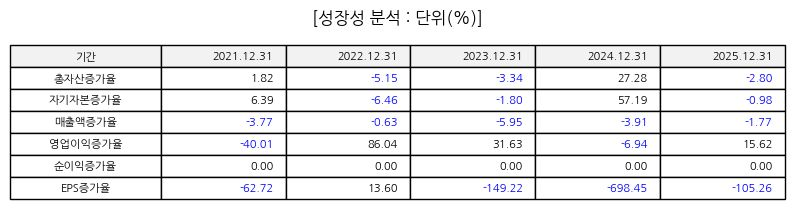
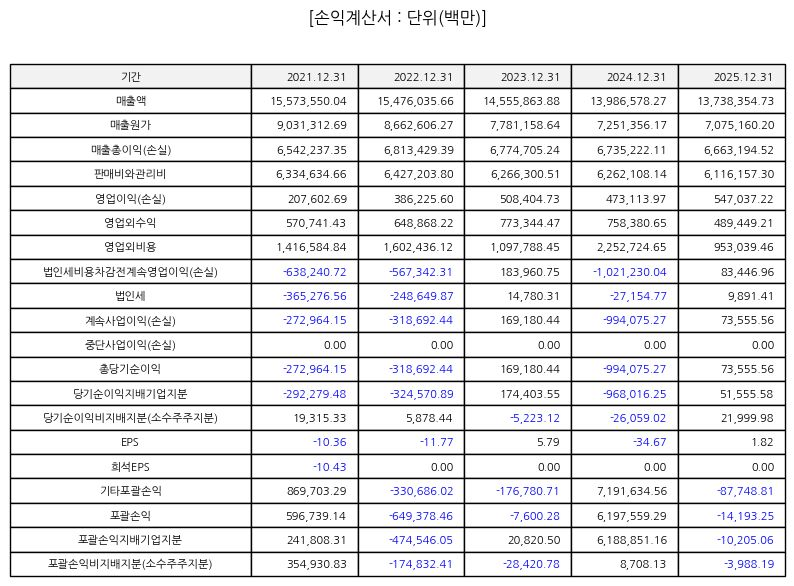
롯데쇼핑의 2026년 3분기 연결 매출은 3조 6,532억원으로 전년 동기 대비 7.1% 증가했다.
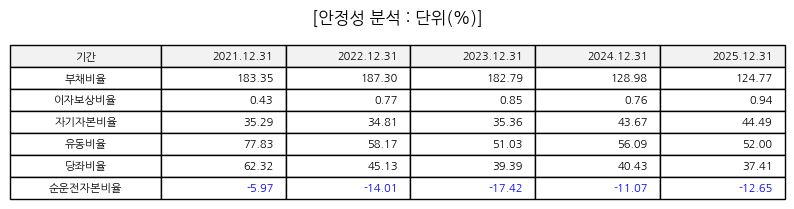
영업이익은 1,756억원으로 34.5% 늘었으며 당기순이익은 1,424억원으로 흑자 전환했다.
백화점 부문은 외국인 관광객 증가와 주요 대형점의 판매 호조에 힘입어 매출 8,081억원, 영업이익 1,129억원을 기록했다.
이는 매출 성장뿐 아니라 수익성 개선도 함께 진행되고 있음을 보여준다.
최근 증권사들은 양호한 실적에도 목표주가를 낮췄다.
키움증권은 기존 16만원에서 13만원으로, NH투자증권은 17만원에서 14만원으로 조정했다.
실적 개선 전망은 유지하면서도 소비심리와 백화점 업종의 평가 수준을 보수적으로 반영한 것이다.
특히 4분기 백화점 기존점 성장률에 대한 기대치가 낮아진 점은 단기 주가에 부담으로 작용할 수 있다.
국제정세 역시 중요한 변수다.
미국의 통화정책과 글로벌 금융시장 변동성은 국내 소비심리 및 외국인 투자자금 흐름에 영향을 준다.
원화 약세는 수입 상품의 조달 비용을 높일 수 있지만 외국인 관광객의 국내 쇼핑 수요에는 긍정적으로 작용할 수 있다.
중국 경기 회복과 관광객 증가 여부도 백화점 매출에 중요한 요소다.
반면 국제유가 상승과 지정학적 갈등은 물류비와 가계 소비 여력을 압박할 수 있다.
최근 공시와 실적 발표에서 주목할 부분은 백화점과 대형마트의 동반 수익성 개선이다.
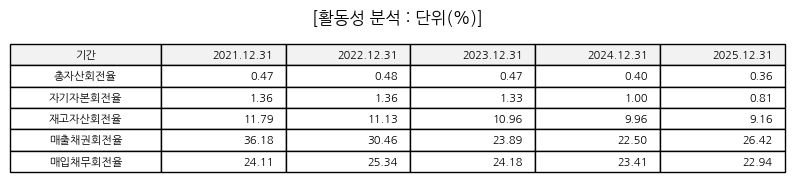
특히 마트 사업의 효율화가 지속된다면 백화점 의존도를 낮추는 데 도움이 된다.
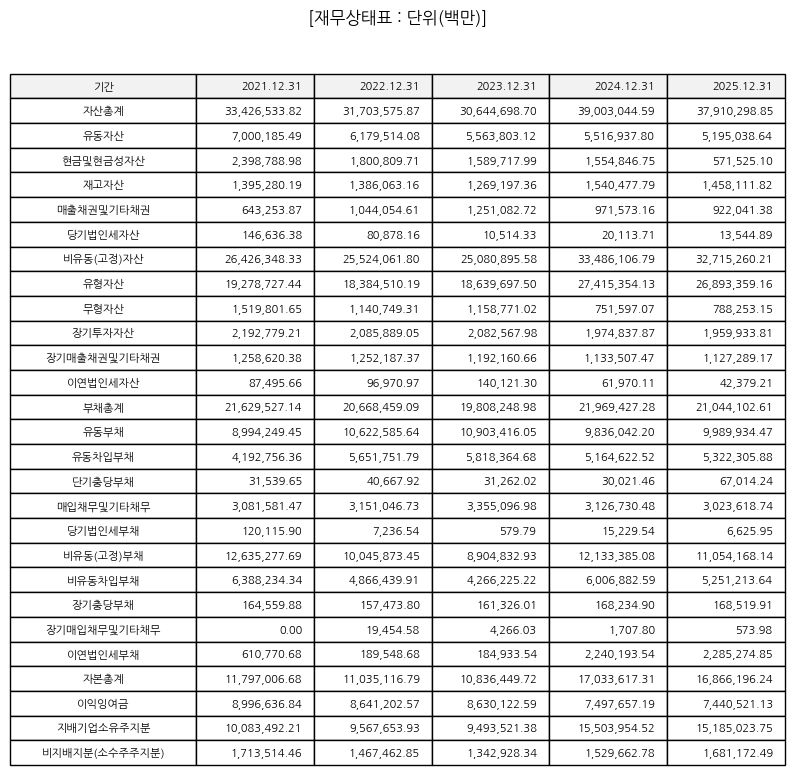
다만 실적 개선이 일회성 비용 감소에 그치지 않고 지속적인 영업현금흐름 증가로 연결되는지 확인해야 한다.
11월 9일에는 주식선물 가격제한폭 확대 관련 시장 공시도 확인돼 변동성 관리가 필요한 상황이다.
수급 측면에서는 최근 외국인 매도와 기관 매수가 대조적이다.
11월 2일부터 6일까지 외국인은 약 7만 7천주를 순매도했고 기관은 약 11만 8천주를 순매수했다.
외국인의 차익실현 또는 위험자산 비중 축소 가능성을 살펴볼 필요가 있다.
다만 11월 9일 당일 외국인과 기관의 최종 순매수 수량은 확인되지 않아 최근 5거래일 수급과 구분해야 한다.
기술적으로는 79,300원이 단기 하락 지지선 후보이며 이 가격을 이탈하면 78,000원과 75,000원 부근의 추가 지지 여부를 확인해야 한다.
반대로 83,000원과 85,000원 회복은 단기 반등의 첫 관문이다.
이후 89,700원 부근을 회복해야 하락 이전 가격대로 복귀할 가능성을 평가할 수 있다.
이러한 가격대는 기술적 관찰 구간이지 확정적인 지지선은 아니다.
롯데쇼핑은 실적 회복이라는 긍정적 요인과 소비 둔화 우려라는 부정적 요인이 충돌하고 있다.
향후 주가는 외국인 수급 안정, 4분기 백화점 매출, 마트 수익성 개선, 소비심리 회복 여부에 따라 방향성이 결정될 가능성이 높다.
급락 이후 단순한 가격 매력보다 실적 개선의 지속성과 거래량을 동반한 반등 여부를 우선 확인할 필요가 있다.
※ 주가흐름
▷ 2026년 11월 9일 확인 시세 81,900원
전일 기준가 89,700원
전일 대비 7,800원 하락
등락률 마이너스 8.70%
시가 89,000원
장중 최고가 89,900원
장중 최저가 79,300원
오전 9시 6분 83,700원
오전 10시 49분 80,700원
확인 거래량 150,998주
최종 확정 종가 및 거래량 미확인
최근 5거래일 외국인 약 77,232주 순매도
최근 5거래일 기관 약 117,736주 순매수
당일 최종 투자자별 수급 미확인
1차 하락 지지선 79,300원
2차 하락 지지선 후보 78,000원
3차 하락 지지선 후보 75,000원
1차 상승 저항선 83,000원
2차 상승 저항선 85,000원
3차 상승 저항선 89,700원
장 초반 약세 이후 오전 중 낙폭이 확대됐으며 이후 확인 시세에서는 일부 반등이 나타났다. 지지선과 저항선은 장중 가격을 참고한 분석적 추정치다.
※ 출처
▷ 한국거래소 시장정보 및 공시자료,금융감독원 전자공시시스템,롯데쇼핑 2026년 3분기 실적 발표,콕스톡 11월 9일 지연 시세,타이탄 종목 시세 및 투자자별 매매동향,연합뉴스 2026년 11월 9일 증권사 분석 보도,이투데이 2026년 11월 9일 롯데쇼핑 분석 보도,인더뉴스 2026년 11월 6일 실적 보도,삼성증권 종목 뉴스 및 공시 목록
▷ 본 글은 정보 제공을 목적으로 하며, 투자에 대한 최종 책임은 투자자 본인에게 있습니다.
※ 관련종목
▷ 신세계(004170),현대백화점(069960),이마트(139480),GS리테일(007070),롯데하이마트(071840),롯데지주(004990),BGF리테일(282330),현대홈쇼핑(057050),광주신세계(037710),CJ ENM(035760)
※ 종목분석 더보기 : https://kr-stock.jinie.kr
주식 종목 분석
주식 종목 분석
kr-stock.jinie.kr

※ 종목분석 더보기 : https://kr-stock.jinie.kr
주식 종목 분석
주식 종목 분석
kr-stock.jinie.kr
'경제' 카테고리의 다른 글
| 급락주 종목분석 : LG유플러스 (032640) : 주가 4.65% 하락 3분기 실적 개선에도 조정받은 이유와 향후 전망 (0) | 2026.11.09 |
|---|---|
| 급락주 종목분석 : GS피앤엘 (499790) : 주가 급락 분석 호텔업 호실적에도 이어지는 매도 압력과 반등 가능성 (0) | 2026.11.09 |
| 거래량 상위 : SIMPAC (009160) : 주가 분석 외국인 기관 동반 매수와 주요주주 지분 확대 향후 전망 (0) | 2026.11.08 |
| 거래량 상위 : 전진건설로봇 (079900) : 주가 분석 42300원 마감과 기관 매수세 지속 전망 (0) | 2026.11.08 |
| 거래량 상위 : 자이에스앤디 (317400) : 주가 급등 분석 3분기 실적과 신규 수주 기대감 속 반등 가능성은 (0) | 2026.11.08 |